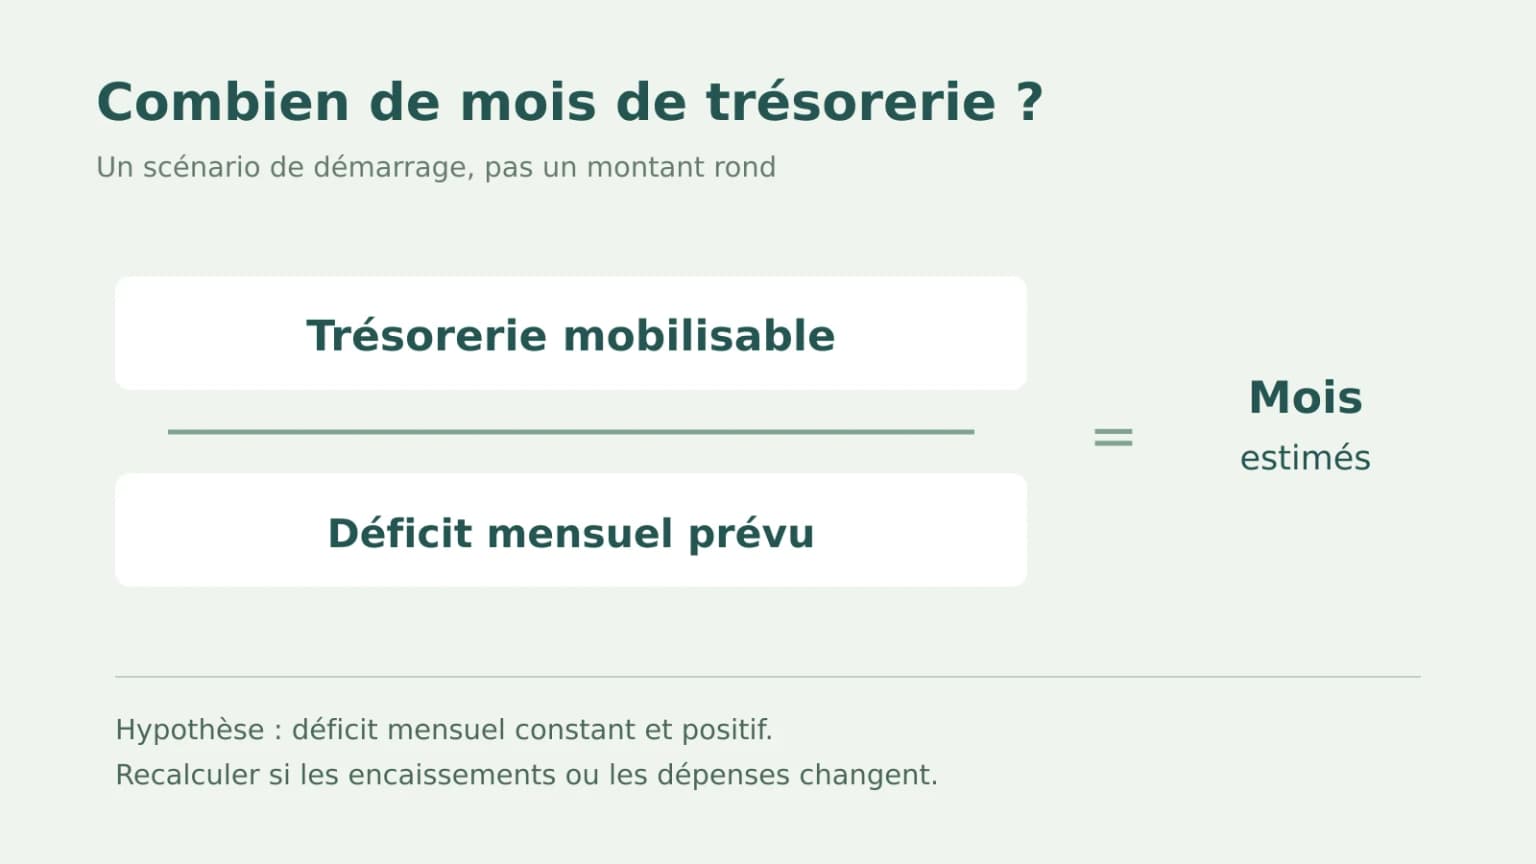
La trésorerie de départ se fixe rarement par le calcul. Beaucoup de créateurs partent d’un montant rond — dix, quinze ou vingt mille — sans relier ce chiffre au temps qu’il leur achète. Or une trésorerie ne se juge pas en euros, mais en nombre de mois pendant lesquels l’entreprise peut continuer à payer ses charges en attendant que les recettes montent. Calculer ce nombre de mois, c’est convertir une somme abstraite en une durée de survie.
La question utile n’est pas « combien d’euros dois-je mettre de côté ? » mais « pendant combien de mois l’entreprise peut-elle absorber la différence entre ses dépenses et ses recettes au démarrage ? »
Partir de la consommation mensuelle réelle, pas du budget idéal
Listez les décaissements qui sortent chaque mois même quand l’activité démarre doucement : mensualité du véhicule, assurance professionnelle, énergie, téléphonie, comptabilité, charges sociales minimales, prélèvement personnel indispensable. Séparez les charges fixes, qui tombent quoi qu’il arrive, des charges variables, qui suivent l’activité.
C’est le total des charges fixes qui sert de base au calcul. Un budget construit sur un mois « normal » sous-estime les premiers mois, où les recettes sont faibles mais où les charges fixes courent déjà.
Estimer le creux de trésorerie du démarrage
Le démarrage produit rarement une perte constante : les recettes montent progressivement pendant que les charges fixes sont déjà complètes, puis un à-coup — une réparation, une échéance fiscale, un délai de paiement d’un client entreprise — creuse le solde. La trésorerie de départ doit couvrir le creux le plus profond du scénario prudent, pas la perte moyenne.
Pour le trouver, projetez le solde mois par mois avec des recettes prudentes et des décaissements datés. Le nombre de mois de trésorerie est le nombre de mois qui séparent le lancement du point où le solde passerait sous zéro.
Calculer le nombre de mois plutôt que le montant rond
Une fois la consommation mensuelle et le creux connus, le calcul s’inverse :
Trésorerie de départ = nombre de mois de sécurité visé × consommation mensuelle de charges fixes + creux ponctuels du scénario prudent.
Choisir un nombre de mois oblige à justifier la durée : un lancement sur une demande déjà testée peut viser une réserve plus courte ; un lancement sur un marché à valider doit viser une réserve plus longue. Le nombre de mois devient alors une décision de gestion, pas un montant arbitraire.
Ne pas confondre trésorerie et apport en capital
La trésorerie de départ peut provenir d’un apport, d’un prêt ou d’un mix des deux. Mais un apport qui part intégralement dans le véhicule ne laisse aucune réserve pour le creux du démarrage. Le véhicule immobilise du capital ; la trésorerie, elle, doit rester disponible pour absorber les mois difficiles. Les deux ne se remplacent pas.
Relire le calcul dans le scénario central et le scénario prudent
Faites tourner le calcul dans deux scénarios. Dans le central, retenez les recettes que la demande testée laisse raisonnablement espérer. Dans le prudent, décalez la montée en charge et ajoutez un à-coup imprévu. Si le nombre de mois varie fortement entre les deux, c’est le signe que la trésorerie dépend d’une seule hypothèse : sécurisez cette hypothèse avant de figer le montant.
Le point de rupture et le scénario prudent
Le point de rupture est le mois où la trésorerie projetée devient négative. Repérez-le dans le scénario prudent, puis rapprochez-le de la réserve réelle. S’il survient avant que la demande ne soit suffisamment montée, deux réponses sont possibles : augmenter le nombre de mois financés, ou réduire les charges fixes — notamment en différant l’achat du véhicule.
Mettez enfin à jour le calcul dès que la réalité s’écarte de l’hypothèse : un mois de recettes inférieur aux prévisions avance le point de rupture et réduit d’autant le nombre de mois restants. Une trésorerie se suit comme un compte à rebours, pas comme un solde figé.
Calculer un nombre de mois plutôt qu’un montant rond ne change pas l’argent disponible, mais change la décision : on sait alors combien de temps on peut tenir, et on agit avant la rupture au lieu de la subir.