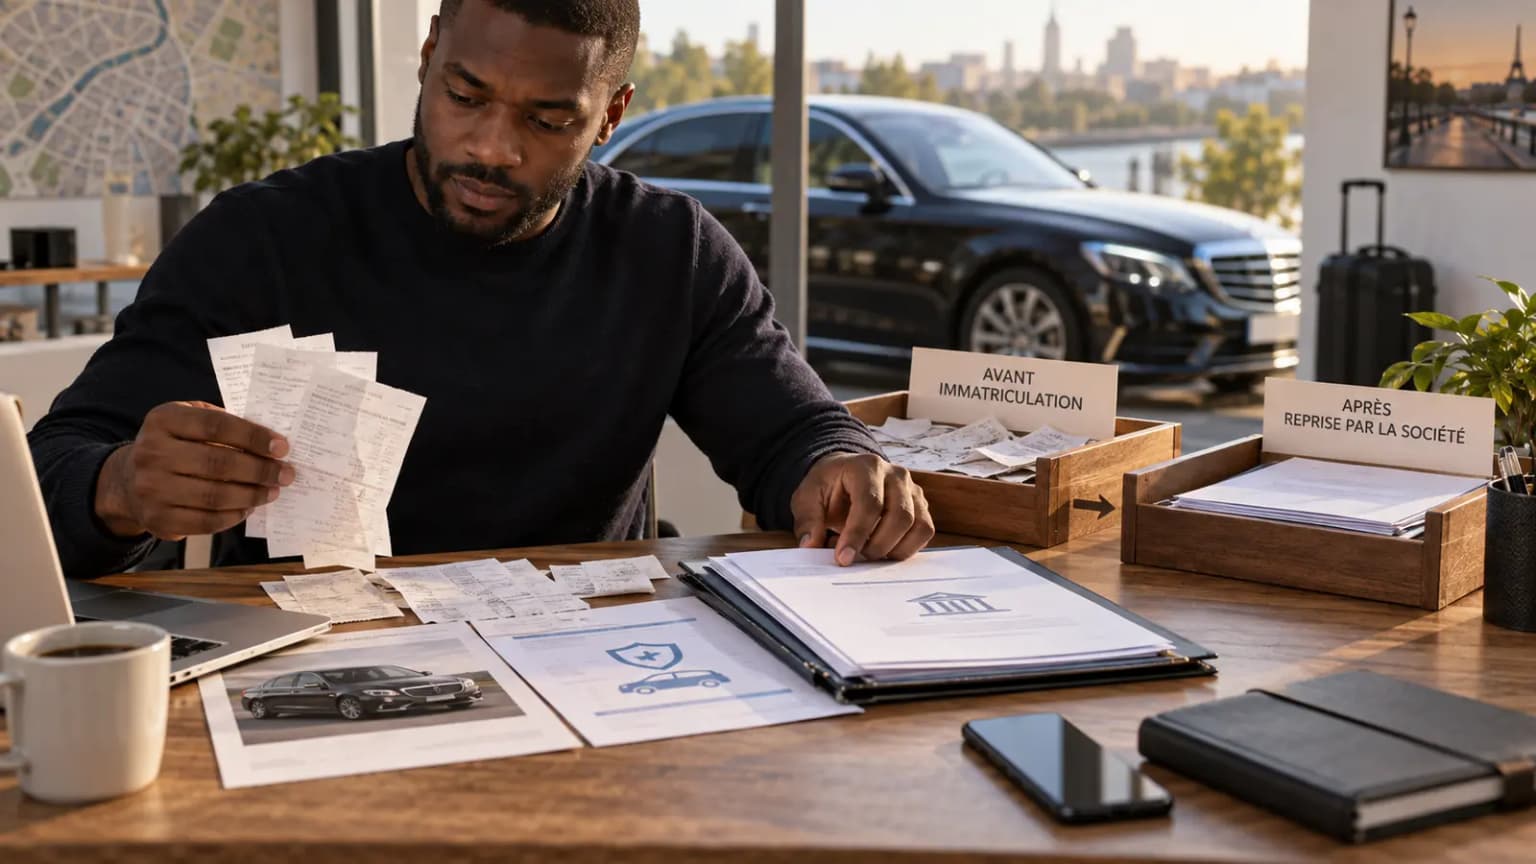
Avant l’immatriculation, un créateur VTC réserve parfois un véhicule, souscrit un logiciel, commande un site ou verse un acompte. La future société n’a pas encore sa personnalité morale. Écrire simplement son futur nom sur une facture ne suffit pas toujours à transférer l’engagement : le fondateur doit organiser la reprise et conserver une trace exploitable.
Distinguer dépense, contrat et engagement
Une dépense payée personnellement, un devis accepté et un contrat de location n’ont pas le même effet. Pour chaque opération, conserver le document, l’identité du signataire, la date, le montant, l’objet, le fournisseur et la formulation utilisée. Indiquer si l’acte a été conclu au nom ou pour le compte de la société en formation, sans prétendre que la société déjà constituée signait.
Bpifrance Création rappelle que, pendant la formation, la personne ayant signé reste personnellement responsable tant que la société n’a pas repris régulièrement l’engagement. Cette vigilance complète le budget de lancement VTC : prévoir une ligne ne suffit pas à sécuriser son porteur juridique.
Scénario : quatre engagements avant le Kbis
Un fondateur verse 1 500 € d’acompte sur un véhicule, paie 420 € d’assurance, accepte un abonnement logiciel de douze mois et commande un site à 1 800 €. Son tableau ne doit pas afficher seulement 3 720 €. Il doit préciser si chaque montant est remboursable, si le contrat peut être transféré, si la TVA est correctement facturée et si la reprise a été prévue dans les statuts ou par un mandat.
Le contrat du véhicule peut contenir une condition liée à l’immatriculation ; l’assurance peut nécessiter une nouvelle attestation ; le logiciel peut interdire la cession. La procédure sociétaire ne remplace donc pas l’accord contractuel du fournisseur lorsque celui-ci est requis.
Les voies de reprise à documenter
Le Code de commerce et la fiche Bpifrance décrivent plusieurs mécanismes selon la forme et le moment : état des actes annexé aux statuts avant signature, mandat suffisamment précis pour les actes à venir, ou décision expresse après immatriculation. Les modalités exactes doivent être adaptées aux statuts et validées par le professionnel qui prépare la société.
Pour chaque acte repris, conserver l’annexe signée, le mandat ou la décision sociale, puis la preuve du remboursement ou de l’inscription en compte courant. Éviter un virement global « remboursement frais création » sans détail. Le dossier sur l’apport personnel dans une société VTC aide à distinguer capital, compte courant et dépenses avancées.
Ne pas confondre reprise juridique et déductibilité fiscale
La société peut reprendre un engagement sans que toute dépense soit automatiquement déductible ou que toute TVA soit récupérable. Il faut une pièce régulière, un intérêt pour l’activité et le respect des règles fiscales applicables. Une facture au seul nom du fondateur ou un achat mixte appelle une vérification particulière.
Créer un dossier numérique « pré-immatriculation » contenant factures, preuves de paiement, contrats, annexe aux statuts et traitement comptable. Le rapprocher du compte bancaire et des flux du premier mois afin que chaque remboursement soit identifiable.
Limiter les engagements irréversibles
Avant le Kbis, privilégier lorsque c’est possible un devis, une option ou une condition suspensive plutôt qu’un contrat long. Un délai d’immatriculation, un refus de financement ou une assurance impossible peut sinon laisser le fondateur avec un véhicule ou un abonnement personnel. La société future n’est pas une garantie de sortie.
Scénario prudent : l’immatriculation prend trois semaines de plus et le financement est refusé. Le fondateur doit pouvoir chiffrer la perte maximale des acomptes et les mensualités restant dues. Si cette perte dépasse la réserve personnelle acceptée, l’engagement est trop tôt ou trop grand.
Point de rupture
Ne pas signer si le fournisseur refuse d’identifier la société en formation, si la procédure de reprise n’est pas préparée, si la dépense dépend d’un financement non obtenu ou si le fondateur ne pourrait pas assumer personnellement l’échec de création. Après immatriculation, ne pas se rembourser avant que le traitement comptable et les pièces soient validés.
Le but n’est pas de retarder tout lancement. Il est de garder une chaîne claire : qui a signé, pour quel objet, avec quel risque, comment la société reprend et comment le flux est enregistré. Une dépense bien classée dans le business plan peut rester une mauvaise obligation si cette chaîne est absente.
Sources officielles
Les seuils, calendriers, contrats et règles doivent être revérifiés pour la situation et la date exactes de l’entreprise.